
AP / TT
- Den internationella användningen av den kinesiska valutan renminbi (RMB) har ökat över tid, särskilt inom handel och gränsöverskridande finansiering. Kina har successivt förbättrat förutsättningarna för att internationalisera sin valuta genom riktade reformer och finansiell infrastruktur, även om omfattande liberaliseringar av kapitalmarknaden har uteblivit.
- Inget tyder i dagsläget på att RMB kommer att ersätta US-dollarn som den dominerande internationella valutan. Däremot växer RMB:s betydelse som ett komplement till USD och som ett verktyg för alternativa finansiella och ekonomiska relationer.
- Utvecklingen kan förstås i ett geopolitiskt sammanhang, där internationaliseringen av RMB är ett led i Kinas ambition att öka sitt internationella inflytande och minska beroendet av västligt dominerade finansiella system.
Att öka den internationella användningen av Kinas valuta, renminbi (RMB), har länge varit en strategisk prioritering för kinesiska beslutsfattare, ett mål som lyftes fram i den 20:e partikongressrapporten. Kina har även lanserat en plan för att stärka sin finanssektor och i den senaste femårsplanen lyfts påskyndandet av ”ett modernt finanssystem med kinesiska särdrag”. Man hoppas öka efterfrågan på RMB genom att skapa finansiella produkter och möjligheter för utländska investerare att spara, låna och investera i den kinesiska valutan, utan att släppa kontrollen över kapitalrörelserna och det finansiella systemet.
Kinas ambition att förbättra sin finansiella infrastruktur och öka den internationella användningen av RMB är ett led i en strävan att minska sårbarheten gentemot det dollarcentrerade systemet. Genom att använda RMB i handel, investeringar och finansiella transaktioner söker Kina stärka sin ekonomiska autonomi och minska risken för att påverkas av finansiella restriktioner eller sanktioner.
Geopolitiska spänningar, ökade handelspolitiska konflikter och användningen av finansiella sanktioner har de senaste åren fått flera länder att söka alternativ till den amerikanska dollarn (USD), vilket i sin tur skapat möjligheter för Kina.
Internationalisering och valutareserver
Hur pass internationaliserad en valuta är beror på i vilken utsträckning den används utanför det egna landets gränser för internationell handel, investeringar och finansiella transaktioner. Valutan fungerar samtidigt som betalningsmedel vid köp av varor och tjänster, som spar- och investeringsinstrument, som referensvaluta vid prissättning av tillgångar och som reservvaluta i centralbankers valutareserver.
I dag dominerar USD som reservvaluta för olika länders centralbanker. Omkring 56 procent av världens officiella valutareserver hålls i USD, följt av euron (EUR) med cirka 20 procent, den japanska yenen (JPY) med cirka 5,5 procent och det brittiska pundet (GBP) med drygt 4 procent. För RMB är andelen som hålls som reservvaluta knappt 2 procent.
Centralbankers fördelning av valutareserver
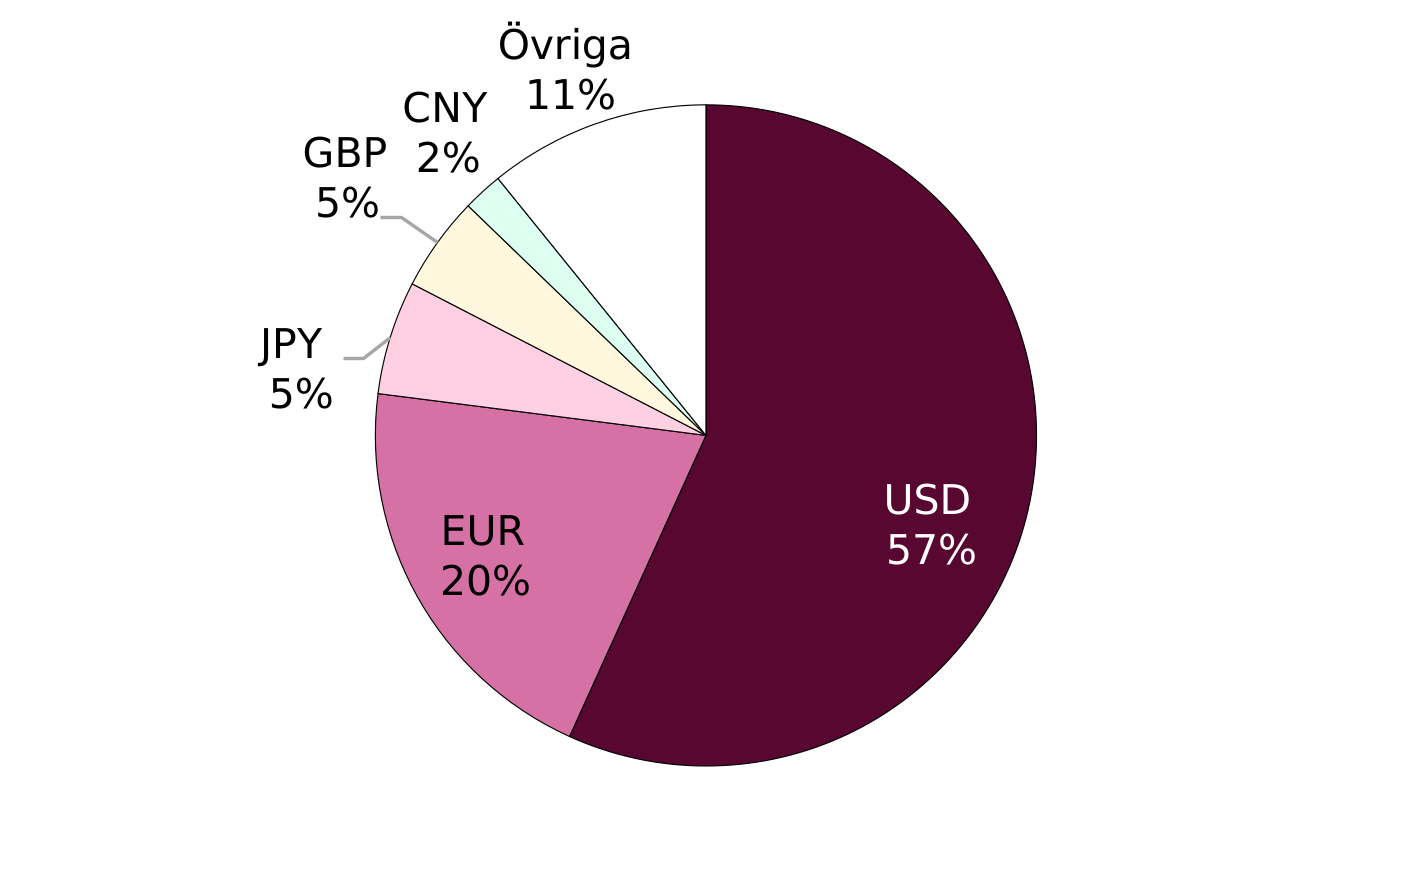
Källa: COFER, IMF, baseras på hur 149 centralbanker fördelar sina valutareserver 2025
US-dollarns centrala ställning ger USA betydande ekonomiska och geopolitiska fördelar. En hög efterfrågan på amerikanska statsobligationer bidrar till lägre lånekostnader i USA och US-dollarns ställning stärker även landets globala inflytande, såsom möjlighet att använda finansiella sanktioner, påverka internationella finansiella flöden och upprätthålla en stark efterfrågan på amerikanska tillgångar. Samtidigt medför en internationaliserad valuta vissa utmaningar för den amerikanska ekonomin. Valutan påverkas i högre grad av globala kapitalflöden och finansiella kriser. På detta sätt blir den amerikanska ekonomin mer exponerad mot utvecklingen i omvärlden.
De möjligheter och utmaningar som följer av en internationaliserad valuta illustrerar också de avvägningar som Kina ställs inför kring RMB:s globala roll. Kina strävar dock, till skillnad från USA, efter en modell där den internationella användningen av renminbin ska öka, utan att Pekings kontroll över kapitalflödena överges.
Internationalisering utan full liberalisering
Ett sätt att beskriva en internationell valutas funktioner är att skilja mellan handel och betalningar å ena sidan och finansiering, investeringar och reserver å andra. Kinas strategi har hittills främst varit att öka användningen av RMB i gränsöverskridande handel och betalningar. Successivt har Kina även försökt stärka valutans finansiella roll internationellt. Det senare har bland annat skett genom särskilda kontrollerade kanaler, såsom valutaswapavtal (ett tillfälligt utbyte av två valutor med återväxling vid en senare tidpunkt), marknader för RMB utanför Fastlandskina och utveckling av finansiella tillgångar och värdepapper (obligationer, aktier) som prissätts och handlas i den kinesiska valutan. Dessa arrangemang gör det möjligt att öka användningen av RMB internationellt, samtidigt som kinesiska myndigheter behåller kontroll över vilka kapitalflöden som passerar landets gränser.
I praktiken har denna gradvisa och kontrollerade internationalisering i stor utsträckning kanaliserats via den särskilda administrativa regionen Hongkong. Den har fungerat som en länk mellan Kinas reglerade finanssystem och de globala marknaderna. Där har Kina kunnat pröva reformer och utveckla RMB-relaterade finansiella instrument utan att fullt ut öppna sitt eget finansiella system. Detta har gjort det möjligt att gradvis öka den internationella användningen av valutan men med bibehållna kapitalkontroller på fastlandet.
En mer långtgående internationalisering av RMB skulle dock kräva öppnare finansmarknader, färre restriktioner för in- och utflöden av kapital och minskad kontroll över växelkursen. I dagsläget kan Kinas centralbank, People’s Bank of China (PBOC, 中国人民银行), intervenera om marknaden pressar valutan utanför ett bestämt intervall. Det sker genom att PBOC bestämmer en daglig referenskurs för sin valuta mot en korg av andra valutor. RMB får sedan röra sig inom ett visst intervall i förhållande till denna kurs. Kina har varken helt fri eller fast växelkurs, systemet brukar beskrivas som en styrd flytande växelkurs (managed floating exchange rate). En fullt internationaliserad valuta skulle sannolikt göra det svårare att styra valutakursens utveckling och begränsa utrymmet för sådana ingripanden. En ökad global efterfrågan på RMB kan bidra till en starkare valuta, vilket skulle försvaga konkurrenskraften hos kinesiska exportföretag.
Den kinesiska ledningens syn på RMB:s internationalisering handlar dock inte enbart om ekonomiska överväganden. För Peking är frågan även nära kopplad till finansiell säkerhet, strategisk autonomi och möjligheten att minska sårbarheten för externa påtryckningar.
Minskat beroende av USD och möjlighet att undkomma sanktioner
Genom direkta transaktioner i RMB kan handel mellan Kina och andra länder genomföras utan att involvera USD. Detta minskar både transaktionskostnader och parternas beroende av att gå via det amerikanska finansiella systemet.
Initiativ som BRICS-samarbetet och Sidenvägsinitativet (Belt and Road Initiative, BRI) har också bidragit till RMB:s växande internationella användning. Genom valutaswapavtal, finansiellt samarbete och ökad handel i lokala valutor har Kina skapat fler kanaler för användning av RMB i gränsöverskridande transaktioner, särskilt i relation till tillväxt- och utvecklingsekonomier. Dessa avtal ger utländska centralbanker möjlighet att få tillgång till RMB vid behov och underlättar handel och investeringar i kinesisk valuta.
För Ryssland har handel i RMB blivit betydelsefullt efter den fullskaliga invasionen av Ukraina 2022 och västs sanktioner. Handel i RMB minskar beroendet av det USD-baserade systemet och behovet av att gå via amerikanska banker vilket avspeglar sig i Kina och Rysslands bilaterala handel efter 2022. Den amerikanska affärstidningen Forbes beskriver hur användningen av RMB i Ryssland var obefintlig innan 2022 men ökade efter Rysslands invasion av Ukraina och det krig som följde. Detta innebar en ”yuanisering” av den ryska utrikeshandeln och är ett tecken på Rysslands växande ekonomiska beroende av Kina. Samtidigt är kinesiska banker fortsatt djupt integrerade i dollarsystemet, vilket gör dem sårbara för amerikanska sekundära sanktioner.
Starkare som transaktionsvaluta än som reservvaluta
RMB används idag främst för transaktioner mellan Kina och dess handelspartners. Kinesiska kapitalkontroller och restriktioner för finansiella flöden försvårar för RMB att konkurrera med US-dollarn eller euron som internationell investerings- och reservvaluta. Många internationella investerare är försiktiga med att placera större delar av sina tillgångar i RMB.
Kina har genomfört olika åtgärder och etablerat så kallade RMB-clearing banker i internationella finanscentra utanför Fastlandskina. Dessa fungerar som nav för internationella betalningar i RMB och förenklar för företag och banker att genomföra transaktioner i valutan. Även valutaswapavtal med utländska centralbanker har etablerats för att säkra tillgången till RMB utanför Kina. Därtill har fler investeringsmöjligheter skapats genom Dim Sum-obligationer, vilka är prissatta i RMB och utfärdade utanför Fastlandskina. RQFII-programmet ger också utländska investerare möjlighet att investera på de kinesiska värdepappersmarknaderna liksom Pandaobligationer, som utländska aktörer ger ut på den kinesiska marknaden.
Utvecklingen av finansiell infrastruktur har gradvis ökat utländsk tillgång till landets finansiella system. Stock Connect och Bond Connect är investeringskanaler via Hongkong som ger utländska investerare tillgång till kinesiska aktier och obligationer. Även betalningssystemet CIPS för gränsöverskridande transaktioner i RMB har underlättat handel av RMB. Därtill kan e-CNY, Kinas digitala centralbanksvaluta, lanserad 2019, på sikt underlätta gränsöverskridande betalningar i RMB och indirekt stödja valutans internationalisering. Liksom CIPS är e-CNY främst ett led i utbyggnaden av finansiell infrastruktur och syftar snarare till att stärka RMB:s roll som betalnings- och transaktionsvaluta än att hantera de strukturella hinder som begränsar dess utveckling som global reservvaluta. Genom denna typ av instrument har Kina gradvis ökat tillgången till landets finansiella system utan att helt öppna kapitalmarknaden.
Ett annat viktigt steg mot ökad internationell legitimitet togs när IMF 2016, tillsammans med USD, EUR, GBP och JPY, inkluderade RMB i sin valutakorg för särskilda dragningsrätter (SDR), IMF:s reservtillgång för medlemsländernas valutareserver för att hantera till exempel betalningsbalansproblem. Beslutet var viktigt som ett erkännande av RMB:s växande betydelse i världsekonomin, men förändrade inte de grundläggande institutionella begränsningarna inom Kina. Trots inkluderingen i IMF:s SDR-korg 2016 har RMB mellan 2016–2025 rört sig mellan 1,1–2,8 procent av världens totala valutareserver, medan USD fortsatt dominerar.
Kinas strategi framåt
Kina har valt en gradvis strategi för att stärka RMB:s internationella roll genom handel, investeringar och betalningssystem, utan att fullt ut öppna kapitalmarknaden. Geopolitiska spänningar och finansiella sanktioner har samtidigt ökat incitamenten att minska beroendet av USD, men betydande hinder för en bredare internationalisering av RMB kvarstår.
Bedömare menar att Kina står inför ett dilemma: å ena sidan vill landet stärka RMB:s internationella roll, å andra sidan är man ovillig att ge upp den kontroll över kapitalflöden och finansmarknader som en fullt internationaliserad valuta normalt innebär. Svårigheten att öppna upp finanssystemet förstärks av regulatoriska och institutionella faktorer som begränsar reformutrymmet, såsom en styrd växelkurs, begränsningar för gränsöverskridande kapitaltransaktioner och det statsdominerade finanssystemet.
US-dollarn dominerar fortfarande det internationella finansiella systemet, och många investerare föredrar amerikanska finansiella tillgångar på grund av deras likviditet, transparens och institutionella förutsägbarhet. USD:s etablerade roll i handel, investeringar, prissättning och betalningar innebär även ett starkt stigberoende som är svårt att bryta.
På kort sikt är det mer sannolikt att RMB stärker sin roll som handels- och betalningsvaluta än att den utmanar USD som dominerande reservvaluta. Kinas strategi kan därmed förstås som ett försök att skapa alternativa kanaler. Internationaliseringen av RMB handlar därmed inte bara om valutaanvändning utan om Kinas strävan efter större ekonomisk säkerhet och en starkare position i det internationella systemet.
På längre sikt kommer utvecklingen att bero på i vilken utsträckning Kina lyckas kombinera ökad finansiell öppenhet med fortsatt ekonomisk och politisk kontroll. Om Peking fortsätter att prioritera Kommunistpartiets kontroll av den finansiella utvecklingen kommer politiska begränsningar sannolikt att hämma de internationella finansmarknadernas efterfrågan på den kinesiska valutan.


Public pensions and China risk: The case of Sweden’s AP7